

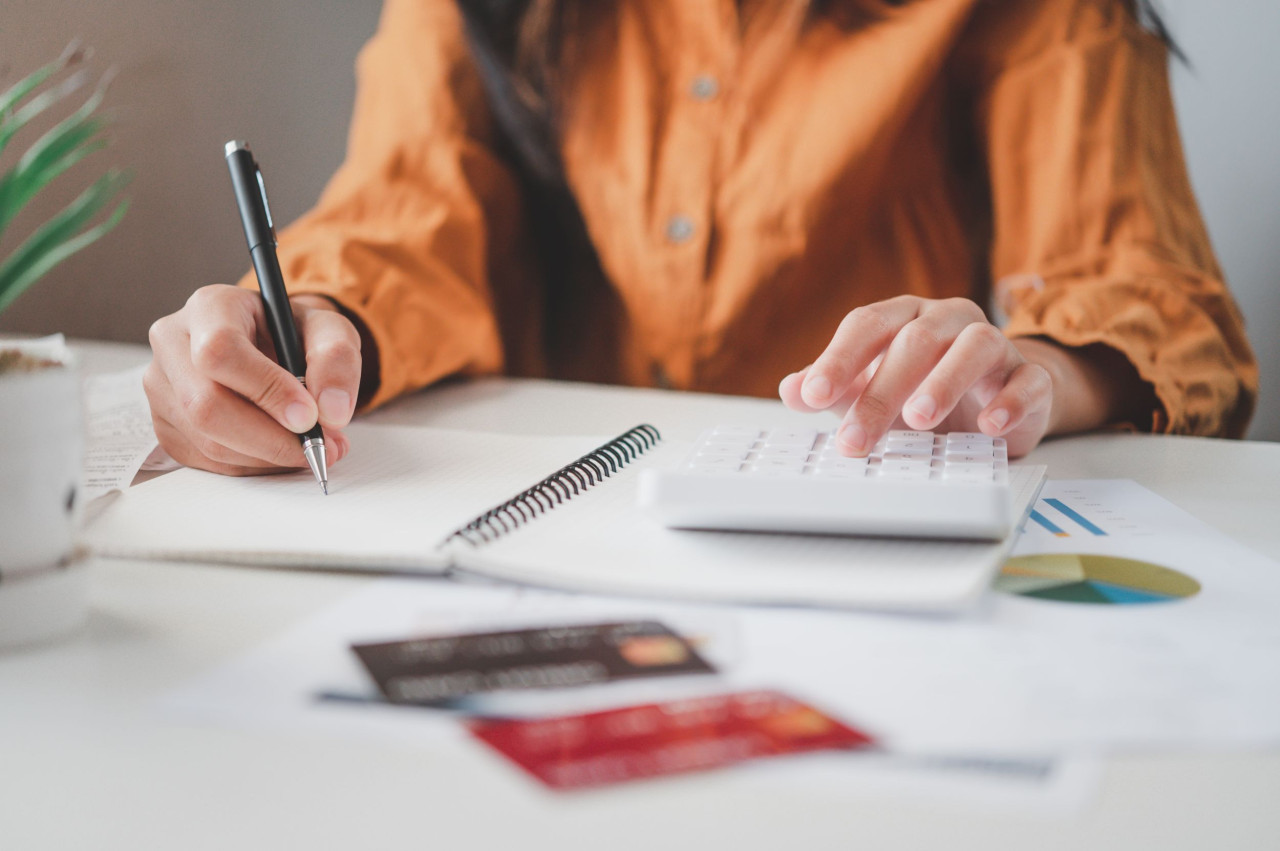
Cartão de crédito: quanto custa pagar só o mínimo?
Pagar só o mínimo do cartão parece aliviar o orçamento, mas tem um preço. Fazemos as contas, em euros, para mostrar quanto paga a mais em juros e quanto tempo leva a saldar a dívida.
20 nov 2026 • 4 min


Novembro e dezembro são os meses em que o cartão de crédito mais trabalha: Black Friday, presentes, jantares de Natal. Em janeiro chega o extrato, e a opção "pagamento mínimo" parece uma ajuda.
O pagamento mínimo evita o incumprimento, mas não resolve a dívida. Neste artigo mostramos, com um exemplo concreto, quanto tempo e quanto dinheiro custa pagar só o mínimo, e como sair dessa espiral.
Como funciona o pagamento mínimo
O pagamento mínimo é a menor quantia que tem de pagar todos os meses para não entrar em incumprimento. Normalmente é uma percentagem do saldo em dívida, com um valor mínimo fixo.
O problema está na matemática: uma grande parte desse pagamento vai para juros. Como o saldo desce devagar, o mínimo também vai descendo, e a dívida arrasta-se durante anos.
O exemplo: 1.500 euros no cartão
Imagine que chega a janeiro com 1.500 euros em dívida no cartão, com uma taxa de juro de 16% ao ano, e deixa de usar o cartão.
| Como paga | Tempo até liquidar (aprox.) | Total pago (aprox.) | Juros pagos (aprox.) | Total pago (aprox.) | Juros pagos (aprox.) |
| Só o mínimo (3% do saldo, mínimo 25 €) | 6 anos e meio | €2 300,00 | €800,00 | €2 300,00€ | €800,00 |
| Só o mínimo (5% do saldo, mínimo 25 €) | 4 anos e meio | €1 940,00 | €440,00 | €1 940,00 | €440,00 |
| Valor fixo de 100 € por mês | 17 meses | €1 685,00 | €185,00 | €1 685,00 | €185,00 |
| Valor fixo de 150 € por mês | 11 meses | €1 620,00 | €120,00 | €1 620,00 | €120,00 |
Valores meramente ilustrativos. A taxa, a percentagem e o valor mínimo variam por contrato. Confirme no extrato e no contrato do seu cartão.
Pagar só o mínimo pode transformar as compras de um Natal numa dívida que dura até 2033.
3 formas de sair mais depressa
1. Pagar um valor fixo acima do mínimo
Escolha um valor que cabe no orçamento e pague-o todos os meses, mesmo quando o mínimo desce. Como mostra a tabela, a diferença em juros é enorme.
2. Usar o subsídio de Natal ou o dinheiro extra de novembro
O subsídio de Natal e a folga da retenção de IRS em novembro são boas oportunidades para abater o saldo do cartão. Poucas aplicações dão um "retorno" tão garantido como deixar de pagar 16% de juros.
3. Consolidar a dívida num crédito com taxa mais baixa
Se tem saldo em vários cartões ou outros créditos ao consumo, pode juntá-los numa única prestação. Com uma taxa mais baixa e um prazo definido, sabe exatamente quando a dívida termina. Leia também "Crédito consolidado: como saber se a redução da prestação compensa o custo total?".
Como evitar voltar ao mesmo ponto
• Use o cartão apenas para compras que consegue pagar na totalidade até à data-limite.
• Ative o pagamento total automático, se o seu banco o permitir.
• Reduza o limite do cartão para um valor que consegue controlar.
• Crie um fundo de emergência para os imprevistos não irem parar ao cartão.
Troque a dívida do cartão por uma prestação com fim à vista
Se o cartão (ou vários) está a pesar no orçamento, simule a consolidação e veja quanto pode poupar em juros e quando fica livre da dívida. Os especialistas do Poupança no Minuto tratam de tudo por si. Receba uma análise personalizada, sem qualquer custo ou compromisso.
FAQ
Pagar o mínimo do cartão afeta o meu histórico de crédito?
Pagar o mínimo a tempo evita o incumprimento. Mas um saldo elevado e persistente aumenta as suas responsabilidades de crédito, o que pode pesar na análise de novos pedidos.
Qual é a taxa de juro de um cartão de crédito?
Varia por contrato e está sujeita a limites máximos definidos trimestralmente pelo Banco de Portugal. Confirme a TAN e a TAEG no seu extrato.
Posso incluir o cartão de crédito num crédito consolidado?
Sim, normalmente os saldos de cartões de crédito podem ser incluídos, de acordo com a solução de cada instituição e a análise do seu perfil.
Devo cancelar o cartão depois de liquidar a dívida?
Não é obrigatório. Se o mantém, reduza o limite e use-o apenas para compras que paga na totalidade todos os meses.
Gostou do que leu? Compartilhe!
Artigos Relacionados
Cartão de crédito: quanto custa pagar só o mínimo?

4 min
Crédito pessoal ou cartão de crédito: Qual escolher?
2 min
Gerir um orçamento familiar? Conheça a regra de poupança 50/30/20
3 min
Resgatar PPR em 2026: Guia de regras, isenções e impostos
3 min
Quer poupar com créditos e seguros?
Subscreva a nossa newsletter e não perca nenhum conteúdo. Aprenda a ter uma vida financeira mais saudável.

Fale agora com um agente
Quer saber mais? Fale com um dos nossos agentes para esclarecer qualquer dúvida e descobrir a solução perfeita para si.
Chamada para rede fixa nacional | Segunda a sexta, das 9h às 19h.